قیمت آهن آلات در توقف تقاضای جهانی و بازار فولاد ایران
اگر قصد خرید آهن آلات را دارید همین الان با تیم ما تماس بگیرید! زیرا رشد تقاضای جهانی فولاد در سال جاری میلادی تقریبا صفر است و تقاضا در سطح 1.722 میلیارد تن ثابت مانده است.
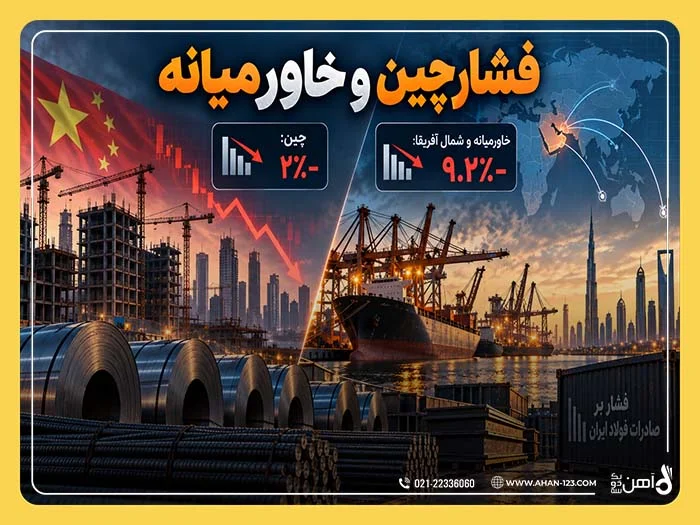
برای بازیگر بازار آهن ایران، این عدد وقتی جدی می شود که کنارش دو خبر دیگر را بگذاری؛ بازار خاورمیانه که مقاصد اصلی صادرات فولاد ایران همانجاست، امسال 9.2 درصد کوچک تر شده و در همین روزها دلار 259 هزار تومانی پشتوانه قیمتی بازار داخلی را هم پس گرفته است.
هر فعال باتجربه ای می داند وقتی دو ستون قیمتی بازار همزمان لق بزنند، سقف قیمت آهن آلات پایین تر بسته می شود.
اما نکته ای که باید همین اول روشن شود این است: آنچه در بازار جهانی رخ داده «توقف رشد» است، نه «سقوط تقاضا»؛ و این تفاوت برای تصمیم گیری همه چیز را عوض می کند.
بازار جهانی فولاد وارد دوران رشد صفر شده است
انجمن جهانی فولاد در گزارش قبلی خود، رشد تقاضای جهانی را 0.3 درصد برآورد کرده بود؛ عددی کم اما مثبت. در تازه ترین برآورد، این رشد عملا به صفر رسیده و چشم انداز سال آینده هم از 2.2 درصد به 1.7 درصد اصلاح شده است. برای کسی که سال ها در این بازار بوده، این عدد به زبان ساده یعنی: بار جدیدی روی میز نیست و همه دعوا سر تقسیم همین بار موجود است.
در بازاری که ظرفیت تولید مازاد دارد، وقتی تقاضا رشد نکند، جذب تولید جدید سخت می شود و رقابت بر سر حفظ سهم بازار شدت می گیرد. حتی کارخانه های بهره ور و کم هزینه هم برای فروش راحت تر باید از قبل سهم خود را رزرو کنند.
این وضعیت را بورس های فلزات جهانی سال ها با آن زندگی کرده اند، اما برای بازار فولاد منطقه پیامدهای تازه ای دارد.
جدول چشم انداز تقاضای فولاد به تفکیک منطقه
نگاهی به جدول نشان می دهد رشد جهانی متوقف نشده؛ کانون آن جابه جا شده است. هند دارد قدم به قدم بزرگ تر می شود و بازار جهان بدون چین هم رو به رشد است.
اما فعال باتجربه ای که سال ها با محدودیت های تجاری، هزینه حمل و تعرفه ها زندگی کرده، می داند جابه جایی کانون تقاضا به معنای رسیدن همان فرصت به دست صادرکننده ایرانی نیست. آهن مازاد هر کشور جایی می رود که هزینه حمل، شرایط تجاری و قدرت خرید اجازه دهد.
چین و خاورمیانه؛ دو موتوری که همزمان خاموش شدند
رکود چین پاشنه آشیل عرضه جهانی است
تقاضای فولاد چین با 2 درصد کاهش به 780.1 میلیون تن رسیده و برای سال آینده هم افت دیگری پیش بینی شده است. ریشه ماجرا در املاک و ساختمان است؛ همان بخشی که سال ها بزرگترین مشتری فولاد چین بود و حالا گیر سرمایه گذاری کرده است. زیرساخت هم برخلاف انتظار، جبران کننده این افت نبوده و تولید صنعتی و صادرات چین هرچند به مصرف فولاد کمک می کنند، جای ساختمان را پر نمی کنند.
اهمیت این موضوع برای بازار آهن ایران از یک ویژگی چین می آید: این کشور هم بزرگترین مصرف کننده است و هم از بزرگترین عرضه کنندگان. وقتی مشتری داخلی چین ضعیف بماند، فولادسازهای چینی به بازارهای صادراتی فشار می آورند و فشار آنها دقیقا به همان بازارهایی می رسد که صادرات فولاد ایران در آن رقابت می کند.
هر که در معاملات صادراتی بوده، این سناریو را دیده: قیمت پیشنهادی چین پایین می آید و مشتری منطقه ای، میز مذاکره را رها می کند تا شما هم پایین بیایید.
خاورمیانه از موتور رشد صادرات ایران به ریسک اصلی تبدیل شده است
بازار خاورمیانه و شمال آفریقا که سال قبل 7.8 درصد رشد کرده بود، امسال 9.2 درصد جمع شده است. در کشورهای شورای همکاری خلیج فارس، افت تقریبا 11 درصدی در مقابل رشد 17.7 درصدی دوره قبل است.
این نوسان برای هر صادرکننده فولادی در منطقه، یک چک آشناست: بازار این منطقه ذاتا نوسان پذیر است، چون تقاضایش به قیمت نفت، بودجه دولت ها و امنیت پروژه ها گره خورده است.
تنش های ژئوپلیتیکی از سه راه تقاضا را ضربه می زنند
اختلال در حمل و نقل، گرانی انرژی و مهم تر از همه، به تاخیر افتادن پروژه های ساختمانی در فضای نااطمینانی.
پروژه ای که مالکش از فردای کار مطمئن نیست، سفارش فولاد نمی دهد؛ این را هر تولیدکننده ای که سفارشش لغو شده، تجربه کرده است. گزارش انجمن جهانی فولاد برای سال آینده بازگشت 7.8 درصدی تقاضای منطقه را می بیند، اما تداوم تنش ها می تواند این بازگشت را عقب بیندازد.
این داده ها از چه راهی به بازار آهن ایران می رسند؟
اثر توقف تقاضای جهانی بر بازار فولاد ایران از دو کانال جداگانه وارد می شود و این را با نگاه به رفتار اخیر بازار می شود لمس کرد.
کانال صادراتی؛ فشردگی از دو سو
وقتی تقاضای منطقه 9.2 درصد جمع می شود و چین برای فروش خارجی فشار می آورد، صادرکننده ایرانی هم از نظر حجم فروش و هم از نظر قیمت دلاری زیر فشار می رود. اما نکته ظریف تری هم هست که کمتر کسی می گوید: در همان روزهایی که تقاضای خارجی کم شده، دلار داخلی هم عقب نشسته و به محدوده 259 هزار تومان رسیده است.
یعنی ریالی که به ازای هر تن صادرات می گیری هم کمتر شده است. صادرکننده از دو سو فشرده می شود؛ در حالی که تولیدکننده صرفا داخلی از ارزان شدن ورودی ریالی منتفع می شود. این تفاوت سرنوشت دو گروه بازیگر بازار را در ماه های پیش رو مشخص می کند.
پیش از گرفتن تعهد صادراتی، ارزیابی اعتبار خریدار، هزینه حمل، ریسک تسویه و حاشیه سود واقعی اهمیت دوچندان دارد؛ در بازار منقبض شده، فروش به هر قیمتی ممکن می شود اما فروش سودآور نه. این جمله برای هر فعال صادراتی، خلاصه چند سال تجربه است.
کانال ارزی؛ وقتی هیجان از بازار می رود
در بازار داخلی، اثر دلار را در تازه ترین داده های قیمت گذاری می شود به وضوح دید. بخش قابل توجهی از تولیدکنندگان مقاطع فولادی نرخ محصولات خود را پایین آوردند:
جدول اصلاح قیمت ها در بازار آهن آلات داخلی
بازگشت تیرآهن سایز 14 ذوب آهن به سطحی قابل مقایسه با قیمت های پیش از موج صعودی، عمق اصلاح را نشان می دهد؛ تقریبا کل هیجان چند روزه جمع شده است.
وقتی دلار می ایستد، خریدار تازه ای سر میز نمی آید و عرضه گر برای فروش، قیمت را جمع می کند.
فشار قیمت به همه گروه ها همزمان و یکسان منتقل نمی شود و نگاه به هر محصول باید جداگانه باشد.
اما نباید کل افت قیمت را به گردن دلار انداخت. حجم عرضه، تقاضای واقعی، موجودی انبارها و شرایط معاملات بورس کالا هم در تعیین قیمت موثرند. آنچه داده ها قطعا تایید می کند، تضعیف موج افزایشی اخیر است؛ ادعای روند نزولی پایدار فعلا پشتوانه کافی ندارد و رفتار چند روز آینده بازار باید آن را تایید کند.
هند؛ فرصت امروز نیست، رقیب فرداست
هند با رشد 7.9 درصدی به 172.4 میلیون تن مصرف رسیده و برای سال آینده هم رشد حدود 8 درصدی و 186.2 میلیون تن برآورد شده است. زیرساخت، ساخت و ساز خصوصی و انرژی های تجدیدپذیر موتور این رشد است.
دسترسی به بازار هند با هزینه حمل و شرایط تجاری برای صادرکننده ایرانی سخت است و خود هند در مسیر تبدیل شدن به یک غول عرضه فولاد است. از منظر بازار فولاد ایران، هند فعلا بیشتر رقیب آینده است تا مشتری جایگزین؛ این را باید در هر برنامه صادراتی بلندمدت لحاظ کرد.
بازار آهن آلات به کدام سمت می رود؟
توصیه به فعالان بازار آهن
جمع بندی
بازار آهن ایران در نقطه ای ایستاده که بازار جهانی برایش تقاضای تازه ای نمی آورد و دلار داخلی هم پشتوانه قبلی را پس گرفته است. این ترکیب لزوما به معنای سقوط نیست؛ اما به معنای پایان دوران قیمت گذاری بر پایه انتظار و شایعه است. از این پس، اعداد و داده باید جای هیجان را بگیرند.
پیگیری روزانه قیمت میلگرد، تیرآهن و ورق سیاه و مقایسه روند چند روزه، بهترین راه تصمیم گیری است؛ آهن 123 با قیمت به روز آهن و آهن آلات و تحلیل های بازار، همین نقطه شروع را برای خرید آهن یا فروش با محاسبه، نه حدس، فراهم می کند.