تحلیل وضعیت بازار آهن در 10 ماهه 1404؛ رشد میلگرد و سقوط تیرآهن

انتشار کارنامه 10 ماهه تولید آهن و فولاد کشور، پرده از واقعیتهای جدیدی در صنعت مادر ایران برداشته است.
در حالی که فعالان بازار به دنبال نشانههایی برای پیشبینی قیمتها در شب عید و بهار سال آینده هستند، دادههای جدید انجمن تولیدکنندگان فولاد، سیگنالهای متناقض اما مهمی را ارسال میکند.
از یک سو رشد قابل توجه در بخش آهن اسفنجی و شمش، خیال نوردکاران را از بابت مواد اولیه راحت کرده، اما از سوی دیگر، کاهش شدید تولید تیرآهن، زنگ خطری برای تعادل عرضه و تقاضا در این کالای ساختمانی است.
عبور از محدودیتها با رشد 2.3 درصدی
برخلاف تمام نگرانیهایی که در ابتدای سال 1404 پیرامون قطعی برق و گاز وجود داشت، آمارها نشان میدهد که چرخهای صنعت فولاد همچنان میچرخد، هرچند با سرعتی متفاوت در بخشهای مختلف.
طبق جدیدترین گزارش، مجموع تولید محصولات فولادی در 10 ماهه امسال به 18 میلیون و 723 هزار تن رسیده است.
این عدد در مقایسه با تولید 18 میلیون و 300 هزار تنی مدت مشابه سال گذشته، رشدی معادل 2.3 درصد را نشان میدهد.
شاید در نگاه اول این عدد کوچک به نظر برسد، اما وقتی بدانیم که تولیدکنندگان با چه چالشهای سنگینی در تامین انرژی دستوجپنجه نرم کردهاند، حفظ سطح تولید و حتی افزایش آن، معنای دیگری پیدا میکند.
این ثبات نسبی، سیگنال اولیهای برای تحلیل وضعیت بازار آهن است: عرضه کلی محصولات در بازار دچار شوک منفی نشده، اما ترکیب سبد محصولات تغییر کرده است.
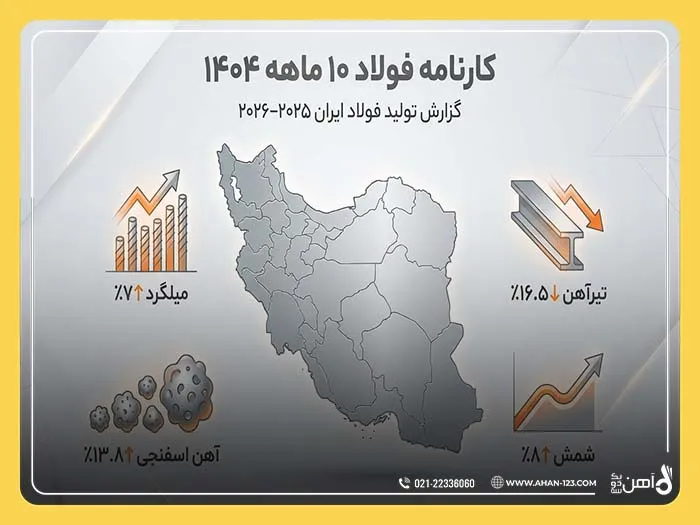
پارادوکس مقاطع طویل؛ میلگرد میتازد، تیرآهن عقب نشست
جذابترین و شاید عجیبترین بخش این گزارش آماری، رفتار متفاوت دو کالای استراتژیک ساختمانی یعنی میلگرد و تیرآهن است.
معمولاً انتظار داریم این دو محصول همسو با هم حرکت کنند، اما امسال مسیرشان جدا شده است.
جهش 7 درصدی تولید میلگرد
تولید میلگرد به عنوان پرمصرفترین مقطع فولادی، با رشدی 7 درصدی از 8 میلیون و 339 هزار تن به 8 میلیون و 922 هزار تن رسیده است.
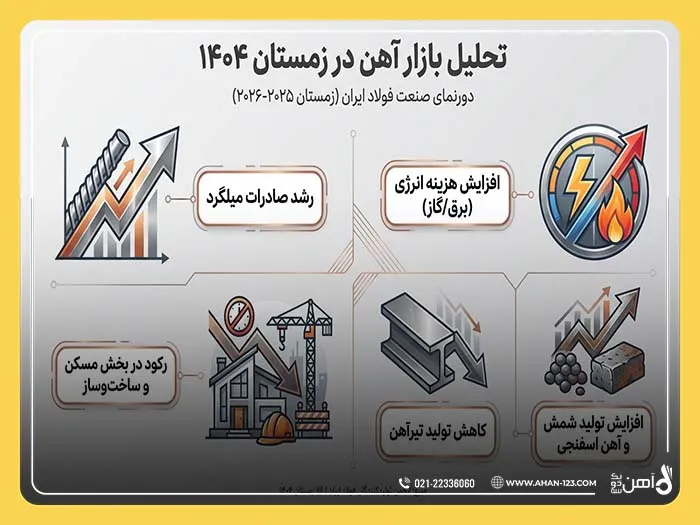
سوال مهم: در حالی که بازار مسکن و ساختوساز داخلی در رکود نسبی به سر میبرد، چرا تولید میلگرد افزایش یافته است؟
پاسخ را باید در “صادرات” و “دپوی استراتژیک” جستجو کرد. میلگرد کالایی است که نقدشوندگی بالایی در بازارهای صادراتی همسایه) اللخصوص عراق و کشورهای( CIS دارد.
به نظر میرسد تولیدکنندگان به دلیل ضعف تقاضای داخلی، ظرفیتهای خود را به سمت بازارهای خارجی هدایت کردهاند.
این یعنی با وجود رشد تولید، لزوماً تمام این حجم وارد بازار داخلی نشده و فشار عرضه باعث شکستن قیمتها نشده است.
سقوط 16.5 درصدی تیرآهن
در سمت دیگر ماجرا، تولید تیرآهن با افتی محسوس مواجه شده است. آمارها نشان میدهد تولید این محصول از یک میلیون و 164 هزار تن در سال گذشته، به 972 هزار تن در 10 ماهه امسال کاهش یافته است. کاهش 16.5 درصدی عرضه یک محصول کلیدی، اتفاقی ساده نیست.
این کاهش میتواند ناشی از دو عامل باشد
- تغییر خطوط تولید کارخانهها به سمت محصولات با حاشیه سود بالاتر.
- کاهش واقعی تقاضا برای اسکلتهای فلزی سنگین در پروژههای عمرانی.
برای خریداران و پیمانکاران، این آمار یک هشدار است: اگر تقاضا در ماههای آینده (فصل شروع ساختوساز) تحریک شود، با توجه به کاهش تولید، احتمال نوسان قیمت تیرآهن بسیار بیشتر از میلگرد خواهد بود.
نبشی و ناودانی؛ ثبات در سایه رکود
در ادامه تحلیل وضعیت بازار آهن، به سراغ سایر مقاطع میرویم. تولید نبشی، ناودانی و سایر مقاطع طویل تغییری جزئی داشته و با افت 0.4 درصدی در کانال 725 هزار تن باقی مانده است.
این ثبات نشان میدهد که تولیدکنندگان دقیقاً به اندازه کشش بازار تولید کردهاند و از انباشت مازاد محصول که منجر به خواب سرمایه میشود، پرهیز کردهاند.
در مجموع، کل مقاطع طویل فولادی (شامل میلگرد، تیرآهن، نبشی و…) با رشد 3.8 درصدی به 10 میلیون و 619 هزار تن رسیده است که نشان میدهد با وجود افت تیرآهن، زورِ میلگرد به کل بازار چربیده است.
احتیاط در بازار ورق؛ رشد میلیمتری مقاطع تخت
در بخش مقاطع تخت که خوراک اصلی صنایع خودروسازی، لوازم خانگی و پروفیلسازی است، رشد تولید بسیار محتاطانه بوده است.
- ورق گرم: رشد 6 درصدی (رسیدن به 7 میلیون و 693 هزار تن).
- ورق سرد: رشد 9 درصدی (رسیدن به 2 میلیون و 132 هزار تن).
- ورق پوششدار (گالوانیزه و رنگی): افت 1 درصدی (تثبیت در 1.456 میلیون تن).
این آمارها نشان میدهد که صنایع پاییندستی مصرفکننده ورق، کشش تقاضای بالایی نداشتهاند.
تولیدکنندگان ورق ترجیح دادهاند به جای افزایش تیراژ، سطح تولید را متناسب با سفارشات موجود حفظ کنند.
در تحلیل وضعیت بازار آهن، این موضوع به معنای ثبات نسبی در بازار ورق و پروفیل است، مگر اینکه نوسانات ارزی معادلات را برهم بزند.
انقلاب در بالادست؛ جهش تولید آهن اسفنجی و شمش
اما نقطه عطف و درخشان کارنامه 10 ماهه فولاد، در بخش مواد اولیه و میانی اتفاق افتاده است. جایی که اعداد و ارقام، خبر از یک جهش میدهد.
رشد 8.1 درصدی فولاد میانی
تولید بیلت، بلوم و اسلب در مجموع به 27 میلیون و 280 هزار تن رسیده است.
- بیلت و بلوم: با رشد 6 درصدی به 16.6 میلیون تن رسیده است.
- اسلب: با رشد 4 درصدی از مرز 10.5 میلیون تن عبور کرده است.
افزایش تولید شمش و اسلب، خبر بسیار خوبی برای نوردکاران است. این یعنی “تامین مواد اولیه” دیگر گلوگاه اصلی صنعت نیست. وفور شمش در بازار میتواند رقابت را در بورس کالا افزایش داده و از حباب قیمتی در محصولات نهایی جلوگیری کند.
رکوردشکنی آهن اسفنجی با رشد 13.8 درصد
شاید مهمترین بخش این گزارش، افزایش تولید آهن اسفنجی باشد که از 30.3 میلیون تن به 34.5 میلیون تن رسیده است.
این رشد 13.8 درصدی نشان میدهد که واحدهای احیا مستقیم توانستهاند با مدیریت بهتر گاز و بهرهبرداری از طرحهای توسعهای، خوراک مورد نیاز فولادسازان را به خوبی تامین کنند.
وقتی آهن اسفنجی زیاد باشد، قیمت شمش کنترل میشود و در نهایت قیمت محصول نهایی منطقی باقی میماند.
بازار به کدام سمت میرود؟
با کنار هم گذاشتن قطعات این پازل، میتوانیم تحلیل وضعیت بازار آهن را برای پایان سال 1404 و شروع سال 1405 شفافتر کنیم.
- ما با بازاری مواجه هستیم که در بخش “مواد اولیه و شمش” با مازاد عرضه و رشد تولید روبروست، اما در بخش “محصولات نهایی” (بهجز میلگرد) با احتیاط و حتی کاهش تولید (تیرآهن) مواجه است.
- رشد تولید فولاد میانی و میلگرد، نشاندهنده جهتگیری صنعت به سمت صادرات است. اگر دولت موانع صادراتی را کاهش دهد، این حجم تولید میتواند ارزآوری خوبی داشته باشد. اما اگر صادرات محدود شود، سرریز این محصولات به بازار داخلی میتواند فشار نزولی بر قیمتها وارد کند.
- خریداران باید حواسشان به بازار تیرآهن باشد. کاهش 5 درصدی تولید، پتانسیل ایجاد کمبود در بازار را دارد. اگر در بهار 1405 تقاضا بالا برود، تیرآهن مستعدترین کالا برای افزایش قیمت خواهد بود.
با توجه به رشد تولید در بالادست (کنسانتره، گندله و آهن اسفنجی)، به نظر نمیرسد کمبود مواد اولیه عاملی برای گرانی باشد.
هرگونه افزایش قیمت در آینده نزدیک، بیشتر ناشی از مولفههای کلان اقتصادی (مثل نرخ ارز و تورم) خواهد بود تا کمبود کالا.
جمع بندی
صنعت فولاد ایران در 10 ماهه 1404 نشان داد که با وجود تمام محدودیتها، همچنان زنده و پویاست. رشد تولید در حلقههای ابتدایی زنجیره (آهن اسفنجی و شمش) بسیار امیدوارکننده است و زیرساخت لازم برای جهش تولید محصولات نهایی را فراهم کرده است.
با این حال، ناهمگونی در تولید میلگرد و تیرآهن، نکتهای است که فعالان بازار باید در استراتژیهای خرید و فروش خود لحاظ کنند.
برای مشاهده قیمت روز میلگرد، تیرآهن و سایر مقاطع، میتوانید به جداول قیمتی سایت مراجعه کنید.
برای رصد اخبار و مشاهده قیمت لحظه ای انواع آهن آلات به سایت آهن123 سربزنید.