تصویری تازه از صادرات فولاد ایران در دی ماه 1404

به گزارش خبری آهن123، صادرات فولاد ایران در دی ماه 1404 با سیاستی محتاطانه تر از ماه های گذشته دنبال شد. در این مقطع، تولیدکنندگان بزرگ شمش و اسلب بهجای ریسکپذیری در بازارهای جدید، ترجیح دادند تمرکز خود را بر مشتریان سنتی در عراق، افغانستان و آسیای میانه حفظ کنند.
این رویکرد نتیجه مجموعه ای از عوامل بیرونی و داخلی است که به شکل همزمان بر راهبرد صادراتی اثر گذاشته اند. در این گزارش، با کلیدواژه «صادرات فولاد ایران دی ماه 1404»، تلاش شده تصویر دقیق، تحلیلی و سئوپسند از وضعیت فعلی بازار و پتانسیلهای آینده ارائه شود.
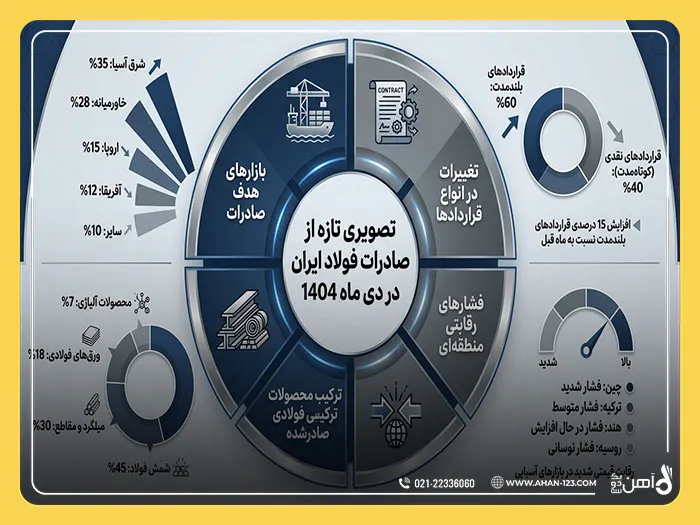
تغییر در رویکرد قراردادها و پیامدهای آن
تجربه ماه های اخیر نشان میدهد قراردادهای بلندمدت که پیشتر در تجارت فولاد ایران رواج داشت، جای خود را به توافقهای کوتاهمدت و منعطف داده اند. فعالان بازار سه دلیل اصلی برای این دگرگونی برمیشمارند:
فشار لجستیکی: محدودیت در حمل و نقل زمینی و دریایی، زمانبندی و هزینه های تازه ای خلق کرده است که با تعهدات بلندمدت همخوانی ندارد.
رقابت شدید منطقه ای: بازیگران ترکیه ای، هندی و چینی با قیمت های تهاجمی اجازه نمیدهند صادرکنندگان ایرانی شروط ایده ال خود را تحمیل کنند.
فضای نامطمئن تجارت خارجی: نوسان نرخ ارز، تشدید ریسکهای سیاسی و تغییرات قوانین تجاری کشورهای مقصد، پیشبینیپذیری بازار را کاهش داده است.
این چرخش به سمت قراردادهای کوتاه مدت اگرچه انعطاف بالاتری برای تولیدکننده ایجاد میکند، اما برنامهریزی ظرفیت و سرمایهگذاری را دشوارتر کرده و مدیریت نقدینگی را حساستر ساخته است.
تمرکز تازه بر بازارهای همسایه
در دی ماه، صادرات فولاد ایران دی ماه 1404 با تمرکز بر عراق، افغانستان، ازبکستان و ترکمنستان دنبال شد. هر یک از این بازارها ویژگیهای خاصی دارند:
عراق: بیشترین تقاضا برای میلگرد و تیرآهن با استانداردهای ساختمانی.
افغانستان: مصرفکننده اصلی شمش و مقاطع سبک برای پروژه های نیمهصنعتی.
آسیای میانه: مشتری اسلب و ورق گرم برای صنایع لوله، پروفیل و پروژه های انرژی.
این تمرکز باعث کاهش هزینه های حمل، کوتاهتر شدن زمان تحویل و شناخت بهتر رفتار خریدار شده است. با این حال، ظرفیت جذب این بازارها محدود است و هرگونه رکود ساختوساز در کشورهای مذکور میتواند به سرعت روی صادرات فولاد ایران دی ماه 1404 اثر بگذارد.
تحلیل رقابت قیمتی و اثر آن بر استراتژی فروش
داده های بازار نشان میدهد رقابت تنگاتنگ در خاورمیانه و جنوبشرق آسیا قدرت چانهزنی صادرکنندگان ایرانی را کم کرده است. به عنوان نمونه:
- فولادسازان ترکیه ای بهدلیل دسترسی آسان به قراضه و بنادر مجهز، با قیمت های پایینتر وارد عراق میشوند.
- تولیدکنندگان روس در بازار آسیای میانه با تخفیفهای ویژه و شرایط پرداخت متنوع، برتری نسبی دارند.
- شرکت های هندی و چینی برای ورود به بازار جنوبشرق آسیا هزینه های بازاریابی و لجستیک را متقبل میشوند که با ساختار هزینه ایرانیها قابل قیاس نیست.
در چنین فضایی، صادرکنندگان ایرانی بیشتر به تثبیت سهم فعلی فکر میکنند تا افزایش محسوس حجم فروش. این موضوع خود را در استراتژی فروشهای مقطعی و قراردادهای کوتاهمدت نشان میدهد.
بررسی روند هشتماهه 1404 در زنجیره فولاد
بر اساس آمار رسمی، تصویر هشتماهه ابتدایی 1404 ترکیبی از رشد ارزشی و نوسان حجمی بوده است. مهمترین نکات عبارتاند از:
افت 22 درصدی صادرات میلگرد: کاهش تقاضای خارجی برای سازه های ساختمانی و رقابت ترکها نقش اصلی را داشته است.
جهش صادرات انواع ورق فولادی: توسعه صنایع لوله و پروفیل در منطقه و نیاز پروژه های انرژی باعث شده ورق گرم و سرد با رشد چندبرابری مواجه شود.
افزایش صادرات کنسانتره و گندله: تولیدکنندگان برای جبران نقدینگی سریعتر به فروش مواد خام روی آورده اند، اتفاقی که ارزش افزوده داخلی را تقلیل میدهد.
این جابهجایی از محصولات نهایی به مواد خام، زنگ خطری برای سودآوری بلندمدت زنجیره محسوب میشود و میتواند چند میلیارد دلار از ظرفیت ارزآوری بالقوه کشور بکاهد.
پیامدهای کاهش ارزش افزوده بر اقتصاد فولاد
کاهش سهم محصولات نهایی در صادرات آهن و فولاد ایران دی ماه 1404 پیامدهای مشخصی دارد:
افت حاشیه سود: فروش مواد خام نسبت به ورق و مقاطع سود پایینتری دارد و هزینه های ثابت را پوشش نمیدهد.
تضعیف صنایع پاییندستی: محدود شدن عرضه داخلی ورق و میلگرد میتواند پروژه های صنعتی را با کمبود روبهرو کند.
ریسک بلندمدت برای اشتغال: کارخانه هایی که روی محصولات پیچیده سرمایهگذاری کرده اند، در صورت ادامه روند، ناچار به کاهش ظرفیت میشوند.
کارشناسان پیشنهاد میکنند سیاستگذاران با تسهیلات ویژه و مشوقهای صادراتی، تولید محصولات با ارزش افزوده بالاتر را تشویق کنند تا زنجیره آهن از خامفروشی فاصله بگیرد.
مدیریت ریسک و سناریوهای پیشرو
برای کنترل مخاطرات صادرات فولاد ایران دی ماه 1404 چند سناریو مطرح است:
سناریوی تثبیت: حفظ بازارهای فعلی، ادامه قراردادهای کوتاهمدت و انتظار برای ثبات سیاسی و ارزی.
سناریوی توسعه: ورود تدریجی به بازارهای آفریقا و آمریکای لاتین با تکیه بر خطوط اعتباری و همکاریهای بانکی.
سناریوی داخلی: هدایت بخشی از ظرفیت صادراتی به پروژه های زیرساختی کشور در صورت افت شدید تقاضای خارجی.
انتخاب هر سناریو نیازمند هماهنگی نزدیک میان وزارت صمت، انجمن آهن، شرکت های کشتیرانی و بانکهای عامل است.
پیشنهادهای عملی برای تقویت صادرات
برای بهبود جایگاه صادرات فولاد ایران دی ماه 1404، میتوان مجموعه اقدامات زیر را در دستور کار قرار داد:
تنوعبخشی به روشهای حمل: سرمایهگذاری مشترک در ناوگان ریلی و دریایی جهت افزایش اطمینان تحویل.
استفاده از ابزارهای مالی نوین: پوشش ریسک نوسان ارز با قراردادهای آتی و بیمه های اعتباری صادراتی.
سهولت در الزامات گمرکی: کاهش بروکراسی خروج محموله ها بهویژه برای بازارهای همسایه.
بازاریابی دیجیتال هدفمند: حضور منظم در نمایشگاه های بینالمللی و استفاده از پلتفرمهای B2B برای معرفی برندهای ایرانی.
تقویت استاندارد و کیفیت: دریافت گواهیهای بینالمللی جدید که اعتماد خریداران منطقه ای را افزایش دهد.
اجرای این پیشنهادها میتواند در کوتاهمدت به تثبیت سهم بازار و در میانمدت به توسعه سبد مشتریان منجر شود.
جمع بندی
صادرات فولاد ایران دی ماه 1404 وارد دوره ای محتاطانه شده است؛ دوره ای که در آن حفظ بازارهای موجود و مدیریت ریسک بر سیاست های توسعه ای پیشی گرفته است.
فشار لجستیکی، رقابت قیمتی شدید و فضای نامطمئن تجارت خارجی، تولیدکنندگان را به سمت قراردادهای کوتاهمدت و تمرکز بر بازارهای سنتی سوق داده است. در عین حال، تغییر ترکیب صادرات از محصولات نهایی به مواد خام، ارزش افزوده زنجیره فولاد را کاهش میدهد و در صورت استمرار میتواند ظرفیت ارزآوری کشور را محدود کند.
آینده صادرات فولاد ایران به توانایی بازیگران داخلی در سازگاری با شرایط جدید، تنوعبخشی بازارها و استفاده از ابزارهای نوین مالی و لجستیکی بستگی دارد.
برای استعلام قیمت روز انواع آهن آلات به سایت آهن123 سربزنید.