چالش های تامین مواد اولیه و تولید فولاد در شرایط جنگ و تحریم

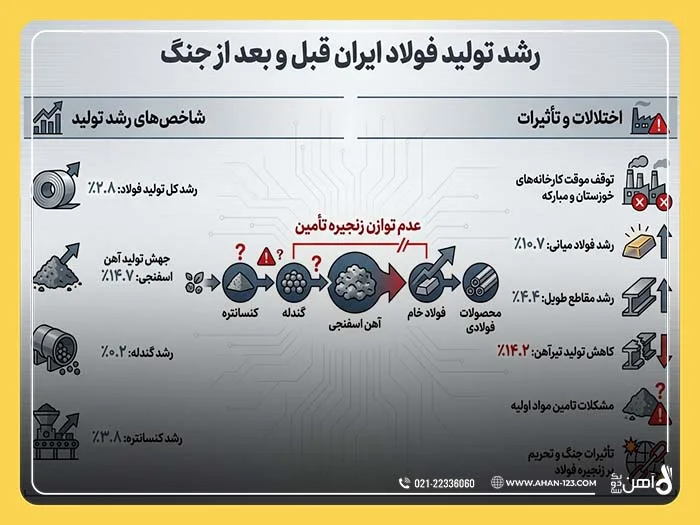
به گزارش خبری آهن123 |تولید محصولات فولادی کشور در 11 ماهه سال 1404 با رشد 2.8 درصدی همراه شد؛ اما بررسی دقیقتر آمارها نشان میدهد این رشد، در همه حلقه های زنجیره فولاد یکسان نبوده و آسیب های وارده به کارخانه های بزرگ تولید فولاد در طی جنگ در ماه های آینده بازار آهن را با فشار تازهای روبهرو کند.
در حالی که تولید آهن اسفنجی و فولاد میانی قبل از جنگ با افزایش قابل توجهی ثبت شده، بخش تأمین مواد اولیه و برخی محصولات نهایی بسیار دچار آسیب و عقب ماندگی های قبلی هستند!
آمار انجمن فولاد چه میگوید؟
بر اساس تازهترین آمار منتشرشده از سوی انجمن تولیدکنندگان فولاد ایران، مجموع تولید محصولات فولادی کشور در 11 ماهه سال 1404 به 20 میلیون و 658 هزار تن رسیده است.
این رقم در مدت مشابه سال 1403 حدود 20 میلیون و 90 هزار تن بود و حالا رشد 2.8 درصدی را نشان میدهد.
این افزایش در شرایطی ثبت شده که صنعت فولاد در سال جاری با محدودیت های سنگین انرژی، از جمله قطعی برق در تابستان و افت فشار گاز در زمستان روبهرو بوده است.
و اما جنگ و آسیب های که به بدنه ی تولید زده چالش های جدیدی را بوجود آورده است.
جهش آهن اسفنجی؛ رشد بالا، اما بدون پشتوانه کافی
یکی از مهمترین نکات این گزارش، رشد چشمگیر تولید آهن اسفنجی است. در 11 ماهه 1404، تولید این محصول از 31 میلیون و 636 هزار تن به 36 میلیون و 294 هزار تن رسیده که معا.دل 14.7 درصد رشد است.
این رشد بیشتر از هر چیز، نتیجه ورود ظرفیت های تازه به بخش احیای مستقیم بوده است. اما نکته مهم اینجاست که توسعه در این بخش با رشد متناسب در تأمین خوراک همراه نبوده؛ موضوعی که میتواند در ادامه برای تولیدکنندگان مشکلساز شود.
تأثیر توقف تولید کارخانه های بزرگ
حملات هدفمند به تأسیسات فولادی خوزستان و مبارکه، به عنوان دو قطب اصلی تولید فولاد ایران، موجب توقف موقتی خطوط تولید و کاهش ظرفیت عملیاتی آنها شده است.
این وقایع نابه هنگام باعث کمبود مواد اولیه در گامهای بعدی تولید و تحت فشار قرار گرفتن زنجیره تامین گردیده است.
این شرایط اثر قابل توجهی بر توانایی کلی صنعت فولاد کشور داشته و مشکلاتی مانند افزایش قیمت شمش و رقابت برای کاهش ظرفیت های تولید را تشدید کرده است.
زنگ خطر در مواد اولیه
در حالی که آهن اسفنجی رشد دو رقمی را ثبت کرده، تولید گندله فقط 0.2 درصد افزایش یافته و از 57 میلیون و 578 هزار تن به 57 میلیون و 668 هزار تن رسیده است.
تولید کنسانتره سنگ آهن نیز از 66 میلیون و 811 هزار تن به 69 میلیون و 365 هزار تن رسیده که رشد آن 3.8 درصد بوده است.
این فاصله معنادار بین رشد ظرفیت احیای مستقیم و سرعت پایین تأمین مواد اولیه، نشانه روشنی از یک ناهماهنگی در زنجیره فولاد است. اگر این روند ادامه پیدا کند، بازار ممکن است با فشار بر گندله، رقابت شدید بین واحدها و حتی توقف تولید برخی بخشها روبهرو شود.
و بعد از جنگ 40 و تخریب و آسیب های وارده به پتروشیمی و کارخانه های فولاد و با افزایش تنش ها در تنگه هرمز باید به فکر این بود که این مواد اولیه قرار است چگونه و از کجا تامیین شوند؟!
خبر شوک ماهشهر به صنعت ایران; حمله به پتروشیمی ماهشهر چه تاثیراتی دارد؟
فولاد میانی صعود کرد، اما مقاطع هنوز عقبتر هستند
بخش فولاد میانی در 11 ماهه 1404 عملکردی بالاتر از انتظار داشته است. مجموع تولید این بخش شامل بیلت، بلوم و اسلب با 10.7 درصد رشد از 26 میلیون و 953 هزار تن به 29 میلیون و 834 هزار تن رسیده است.
- بیلت و بلوم با رشد 9 درصدی به 18 میلیون و 291 هزار تن رسیدهاند.
- اسلب نیز 4 درصد افزایش تولید داشته است.
با وجود این روند مثبت، بخشهای نهایی زنجیره نتوانستهاند همپای فولاد میانی حرکت کنند.
مقاطع طویل هنوز درگیر ضعف تقاضا
در گروه مقاطع طویل آهن، رشد تولید فقط 4.4 درصد ثبت شده و تولید از 11 میلیون و 273 هزار تن به 11 میلیون و 766 هزار تن رسیده است. این اختلاف بین رشد فولاد میانی و مقاطع، نشانهای از ادامه رکود در بازار مصرف است.
که البته این آمار بعد از جنگ در سال 1405 قطعا دست خوش تغییرات زیادی در بازار مصرف به دلیل بازسازی های که قرار است انجام گیرد! میشوند.
وضعیت تولید مقاطع در 11 ماهه 1404
- میلگرد: رشد 2 درصدی و رسیدن به 9 میلیون و 885 هزار تن
- تیرآهن: افت 2 درصدی و کاهش به یک میلیون و 73 هزار تن
- نبشی، ناودانی و سایر مقاطع: رشد بسیار محدود 2 درصدی و رسیدن به 808 هزار تن
افت محسوس تولید تیرآهن نشان میدهد بازار ساختوساز هنوز با شتاب پایین حرکت میکند. البته برخی کارشناسان معتقدند ورود ظرفیت های جدید بخش خصوصی باعث شده شدت این کاهش نسبت به ماه های قبل کمتر شود.
فاصله بین شمش و مقاطع
وقتی تولید فولاد میانی نزدیک به 11 درصد رشد میکند اما مقاطع طویل تنها 4.4 درصد بالا میروند، معنای آن روشن است:
بازار نهایی هنوز کشش کافی برای جذب این حجم از تولید را ندارد.
این موضوع میتواند به چند پیامد مهم منجر شود
- افزایش موجودی انبار واحدهای ذوب
- فشار بر قیمت شمش
- رقابت بیشتر در فروش
- وابستگی بالاتر بازار به صادرات فولاد میانی
در چنین شرایطی، تسهیل صادرات شمش و نیمه محصولات فولادی میتواند یکی از مسیرهای اصلی برای جلوگیری از انباشت کالا در زنجیره باشد.
بازار ورق از فاز نزولی خارج شد
یکی از بخشهای امیدوارکننده گزارش امسال، تغییر مسیر در بازار ورق فولادی است. این بخش بعد از چند دوره افت، حالا نشانه هایی از بازگشت به روند صعودی را ثبت کرده است.
مجموع تولید انواع ورق فولادی در 11 ماهه 1404 با رشد 0.9 درصدی از 8 میلیون و 817 هزار تن به 8 میلیون و 892 هزار تن رسیده است.
- ورق گرم: رشد 8 درصدی و رسیدن به 8 میلیون و 485 هزار تن
- ورق سرد: رشد 6 درصدی و رسیدن به 2 میلیون و 346 هزار تن
- ورق پوششدار: رشد 3 درصدی و رسیدن به یک میلیون و 605 هزار تن
این آمار برای صنایع مصرفکننده ورق مثل خودرو، لوازم خانگی و بستهبندی خبر مثبتی محسوب میشود و میتواند در ادامه از التهاب قیمت در بازار ورق سیاه و سایر ورقهای صنعتی کم کند.
که باز هم این موضوع تحت تاثیر اثرات جنگ به چالش های جدید برای تامیین مواد اولیه و توانایی تولید و کارکردن مجدد کارخانه های بزرگ فولاد گره خورده است.
تحلیل آهن 123
تولید فولاد کشور در 11 ماهه سال 1404 با رشد محدود 2.8 درصدی به بیش از 20.6 میلیون تن رسید، اما این آمار تحت تأثیر توقف تولید در دو کارخانه بزرگ فولاد خوزستان و فولاد مبارکه اصفهان پس از حملات اخیر آمریکا و اسرائیل قرار دارد.
این توقف های ناگهانی باعث ایجاد اختلال در زنجیره فولاد، کاهش تأمین مواد اولیه و فشار بر بخشهای مختلف تولید شده است.
اگر روند کنونی ادامه یابد و راهکارهای لازم اجرا نشود، زنجیره فولاد در سال آینده با مشکلات پیچیدهتری مواجه خواهد شد که میتواند تأثیرات منفی بر بازار و اقتصاد صنعت فولاد ایران داشته باشد.
برای رصد لحظه ای اخبار آهن و فولاد به سایت آهن123 سربزنید.