جهش جهانی قیمت آلومینیوم پس از سیاست ۵۰ درصدی ترامپ!

بازار جهانی مقاطع آهن اللخصوص آلومینیوم وارد مرحله ای از آشفتگی شده که سابقه اش را در سه سال گذشته نداشته است. تصمیم ایالات متحده برای افزایش تعرفه واردات آلومینیوم به 50 درصد در قالب سیاستی جدید از سوی دونالد ترامپ باعث شد تا اختلاف قیمت آلومینیوم بین آمریکا و بازارهای خارجی به نقطهی اوج تازه ای برسد.
این تصمیم که با هدف «حمایت از تولید داخلی» عنوان شده بود، حالا زنجیرهی عرضه و تقاضای جهانی را به لرزه انداخته است.
صنف تولیدکنندگان، واردکنندگان و تحلیلگران فلزات پایه بر این باورند که تعرفه 50 درصدی توانسته ایالات متحده را موقتاً از رقابت جهانی جدا کند؛ چراکه تولیدکنندگان آمریکایی مجبورند مواد اولیه را با قیمت هایی بالاتر از بازار جهانی خریداری کنند، در حالیکه عرضهکنندگان آسیایی و اروپایی با قیمت های پایینتری معامله انجام میدهند.
نتیجه؟ «بازاری دونرحته» که فشار تورمی آن به صنایع مختلف از خودروسازی تا ساختوساز سرریز کرده است.
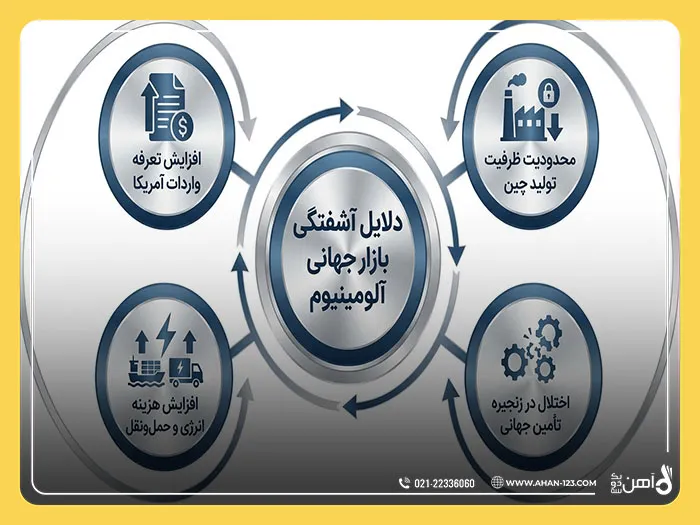
واکنش بازار جهانی به افزایش قیمت آلومینیوم
با بالا گرفتن این جنگ تجاری، اثر زنجیره ای آن بهسرعت در بورسهای جهانی منعکس شد. در بریتانیا، قیمت آلومینیوم به 2900 دلار در هر تن رسید؛ رقمی که تنها 15 دلار کمتر از بالاترین سطح سهساله خود در سوم نوامبر (2915 دلار در هر تن) است.
تحلیلگران بازار لندن هشدار داده اند که بازگشت ریسکهای عرضه ممکن است باعث شود قیمت ها از مرز 3000 دلار عبور کند!رقمی که از سال 2021 تاکنون مشاهده نشده بود.
یکی از دلایل اصلی این موج صعودی، بازگشت نگرانیها درباره محدودیت عرضه جهانی آلومینیوم است. پس از دوره ای آرام در نیمه نخست سال، چندین اتفاق همزمان باعث شد عرضه کاهش یابد و موجودی انبارها در بورس فلزات لندن افت کند.
مهار تورم با کنترل ظرفیت تولید توسط چین
در شرق آسیا، سیاست های سختگیرانه چین نیز بر معادله تأثیر گذاشته است. پکن بار دیگر بر اولویت خود مبنی بر جلوگیری از ظرفیت مازاد تولید فلزات تأکید کرده تا از شدت گرفتن فشارهای تورمی جلوگیری کند.
طبق داده های رسمی، سقف تولید آلومینیوم چین 45 میلیون تن در سال تعیین شده، اما گزارشهای اخیر نشان میدهد که این سقف احتمالاً تا سال آینده شکسته میشود.
در همین حال، طرحهای توسعهی شرکت های ذوب چینی در اندونزی نیز با مشکلات جدی روبهرو شده است،از افزایش هزینه های انرژی تا پیچیدگیهای مقررات محلی. از نگاه کارشناسان، توقف یا کند شدن اجرای این پروژه ها میتواند عرضه منطقه ای را محدود کند و قیمت ها را در سراسر آسیا بالا نگه دارد.
این شرایط چین را در موقعیتی قرار داده که باید بین کنترل تورم داخلی و پاسخ به نیاز بازار جهانی یکی را انتخاب کند؛ تصمیمی سخت که بر آیندهی قیمت فلزات پایه در سال 2026 تأثیر مستقیم خواهد داشت.
نقصها و تعطیلیهای زنجیره ای از ایسلند تا استرالیا
مشکلات به چین محدود نیست. گزارشهای تازه نشان میدهد که در کارخانه ذوب Grundartangi در ایسلند، یکی از دو خط اصلی تولید به دلیل نقص در تجهیزات الکتریکی متوقف شده است.
این واحد یکی از تأمینکنندگان اصلی آلومینیوم اروپا به شمار میرود و توقف آن فشار مضاعفی بر خریداران این قاره وارد کرده است.
در جنوب، شرکت Alcoa نیز در خبری شوکهکننده اعلام کرده که پالایشگاه آلومینای کوینانا در استرالیا را به دلیل افت قابلتوجه در عیار بوکسیت تعطیل خواهد کرد. این خبر مانند کبریتی در انبار باروت بازار عمل کرد؛ چراکه کوینانا یکی از منابع حیاتی تولید مواد خام برای زنجیره آلومینیوم جهان بود.
در نتیجه، بازارهای جهانی در هفته گذشته با کاهش حجم عرضه و افزایش سفارشات پیشدستانه مواجه شدند، بهگونه ای که منحنی آتی سه ماهه آلومینیوم حالا وضعیت کنتانگو پیدا کرده! یعنی قیمت های آتی بالاتر از قیمت نقدی است، ذخیرهسازی به صرفهتر شده و بازار انتظار رشد بیشتر را دارد.
تورم صنعتی و سیاست بازار فلزات
بازار آلومینیوم بار دیگر نشان میدهد که فلزات صنعتی فقط تابع عرضه و تقاضا نیستند، بلکه در میدان سیاست و انرژی نیز بازی میکنند.
کارشناسان مؤسسه Fitch Solutions در تحلیل جدید خود اشاره کرده اند که سیاست های محافظهکارانه ایالات متحده در قبال صنایع فلزی، خطر شکلگیری موج دوم تورم صنعتی را به همراه دارد
در واقع، افزایش تعرفه 50 درصدی ترامپ بهجای ترمیم صنعت داخلی، ممکن است در میانمدت موجب بالاتر رفتن هزینه تولید در داخل و کاهش رقابتپذیری صادرکنندگان آمریکایی شود.
از طرف دیگر، دولت چین با کنترل ظرفیت تولید تلاش میکند از تکرار بحران انرژی سالهای 2021–2022 جلوگیری کند، اما محدودیت های تولید تبعاتی جهانی دارد. در نتیجه، خریداران بینالمللی از ژاپن تا آلمان ناچارند برای تأمین مواد اولیه هزینه های بیشتری بپردازند.
سناریوهای پیشرو برای بازار آلومینیوم
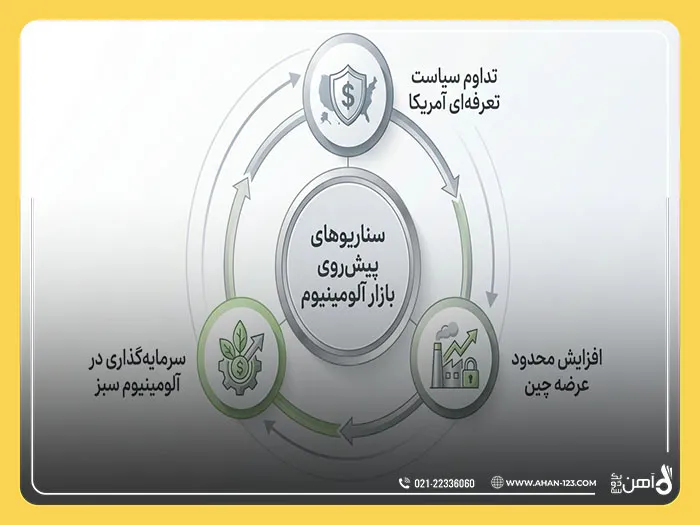
تداوم سیاست تعرفه ای آمریکا
اگر کاخ سفید در مسیر فعلی باقی بماند، اختلاف قیمت بین بازار داخلی و جهانی تعمیق خواهد شد. در این حالت، تولیدکنندگان اروپایی و آسیایی احتمالاً از موقعیت رقابتی بهتری برخوردار میشوند.
افزایش عرضه چین تحت فشار بازار
عبور از سقف 45 میلیونتنی ممکن است تا حدی فشار قیمتی را کاهش دهد، اما هزینه های انرژی و نظارت دولت مانع از رشد سریع ظرفیت خواهد بود.
اختلالات جدید در زنجیره تأمین
توقف خطوط ایسلند، تعطیلی پالایشگاه کوینانا و احتمال محدودیت های زیستمحیطی جدید میتواند عرضه جهانی را فشردهتر کند و بازار را وارد فاز «کمبود ساختاری» نماید.
بازگشت سرمایهگذاری در آلومینیوم سبز
در واکنش به بحران انرژی و فشار سیاسی، بسیاری از شرکت ها در حال بررسی پروژه های موسوم به Green Aluminum با استفاده از انرژیهای تجدیدپذیر هستند. هرچند این پروژه ها زمانبرند، اما در میانمدت میتوانند توازن بازار را تغییر دهند.
جدول فنی مهم ترین ورق های آلومینیوم
| نام محصول | ابعاد (میلیمتر) | ضخامت (میلیمتر) |
| ورق 0.3 آلومینیوم پارس | 2000×1000 | 0.3 |
| ورق 0.5 آلومینیوم پارس | 2000×1000 | 0.5 |
| ورق 1 آلومینیوم پارس | 2000×1000 | 1 |
| ورق 2 آلومینیوم پارس | 2000×1000 | 2 |
| ورق 3 آلومینیوم پارس | 2000×1000 | 3 |
| ورق 4 آلومینیوم پارس | 2000×1000 | 4 |
| ورق 5 آلومینیوم پارس | 2000×1000 | 5 |
| ورق 6 آلومینیوم پارس | 2000×1000 | 6 |
جمع بندی
با کنار هم گذاشتن تمام داده ها، پیام روشن است! بازار قیمت آلومینیوم وارد چرخه ای تازه از نوسانات شده که حاصل همزمانی سیاست های حمایتی آمریکا، کنترل تولید در چین و بحرانهای زنجیره تأمین جهانی است.
افزایش تعرفه ها در واشنگتن بهجای آنکه ثبات بیاورد، موجب بیثباتی شده؛ و محدودیت های چین نیز به جای آرام کردن قیمت ها، به رشد آن دامن میزند.
آلومینیوم، این فلز سبک و استراتژیک، امروز در کانون جنگ اقتصادی قدرت های بزرگ جهان قرار گرفته است. تصمیمهای سیاسی که در کاخ سفید یا پکن گرفته میشود، حالا میتواند قیمت یک تُن آلومینیوم را در لندن یا تهران تغییر دهد.