سقوط آزاد واردات فولاد در 9 ماهه 1404؛ تحلیل تغییرات بنیادین در زنجیره تأمین

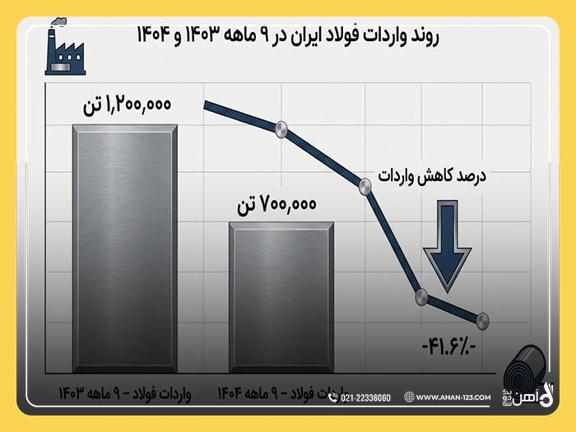
به گزارش خبری آهن123، جدیدترین آمارهای منتشر شده توسط انجمن تولیدکنندگان فولاد ایران، پرده از تغییرات گسترده ای در تراز تجاری صنعت فلزات کشور برمیدارد. بر اساس این داده ها، واردات فولاد در 9 ماهه سال 1404 با کاهشی 43 درصدی نسبت به مدت مشابه سال قبل، به رقم 644 هزار تن نزول کرده است.
این در حالی است که در مدت مشابه سال 1403، حجم واردات این محصولات بالغ بر یک میلیون و 130 هزار تن گزارش شده بود. این تغییرات سیگنال های مهمی را درباره وضعیت بازار آهن و تغییر استراتژی تأمین در داخل کشور مخابره میکند.
پیشنهاد میکنم شرایط خرید اعتباری مقاطع فولادی از آهن123 را بررسی کنید.
افت فراگیر در مقاطع تخت؛ ورق سیاه در کانون کاهشها
بررسی دقیق جداول آماری نشان میدهد که بیشترین سهم کاهش واردات مربوط به مقاطع تخت فولادی است. این گروه کالایی که همواره سهم بزرگی از سبد وارداتی کشور را تشکیل میداد، اکنون با افتی 44 درصدی مواجه شده است.
واردات این ورق سیاه که یکی از مهمترین مقاطع فولادی است! با ریزشی 48 درصدی به 195 هزار تن رسیده است.
ورق پوششدار نیز از موج کاهشی در امان نبوده و افتی 14 درصدی را ثبت کرده است.
در مجموع، واردات مقاطع تخت از یک میلیون و 55 هزار تن در سال گذشته به 593 هزار تن در سال جاری تقلیل یافته که نشاندهنده تغییر موازنه عرضه و تقاضا در این بخش است.
تناقض آماری در پرونده ورق سرد
یکی از نکات عجیب این گزارش، آمارهای مربوط به ورق سرد (ورق گالوانیزه) است. در حالی که جدول های اولیه از رشد 60 درصدی حکایت دارند، واکاوی دقیقتر نشان میدهد که وزن واردات این محصول کاهش یافته و به 175 هزار تن رسیده است.
کارشناسان معتقدند این تناقض ظاهری ناشی از تغییر در سرفصل های گمرکی یا نحوه ثبت آماری است و در عمل، جریان ورود این کالا نیز همسو با سایر محصولات، روندی نزولی را طی میکند.
وضعیت بازار آهن در بخش مقاطع طویل؛ میلگرد عقبنشینی کرد
در سوی دیگر بازار، مقاطع طویل آهن نیز با کاهش 32 درصدی مواجه شده اند. حجم واردات این گروه از 75 هزار تن به 51 هزار تن رسیده است.
میلگرد ساختمانی با کاهش 35 درصدی، بیشترین تاثیر را در افت آمار این بخش داشته است.
اما واردات تیرآهن تغییر چندانی نداشته و با افتی جزئی (یک درصد)، در محدوده 6.9 هزار تن باقی مانده است.
نبشی و ناودانی هم نیز همراستا با میلگرد، کاهشی 35 درصدی را تجربه کرده اند.
این آمارها به وضوح نشان میدهد که وضعیت بازار آهن در بخش ساختمانی وابستگی کمتری به منابع خارجی پیدا کرده و تولیدکنندگان داخلی سهم بیشتری از نیاز بازار را پوشش میدهند.
فولاد میانی و تغییر رویکرد صنایع
در حلقه ابتدایی زنجیره، واردات فولاد میانی (بیلت، بلوم و اسلب) نیز با افتی 16 درصدی همراه بوده است. اگرچه واردات بیلت و بلوم رشدی 18 درصدی را نشان میدهد، اما حجم آن (حدود 4 هزار تن) در مقیاس ملی ناچیز است.
در مقابل، واردات اسلب با ریزش شدید 77 درصدی، عملاً از چرخه تأمین خارجی حذف شده است.
عوامل اصلی کاهش واردات فولاد
تحلیلگران بازار، این افت سنگین در واردات فولاد را ناشی از چند عامل اصلی میدانند:
محدودیتهای ارزی: دشواری در تخصیص ارز برای واردات کالاهایی که مشابه داخلی دارند.
افزایش ظرفیت تولید: بهرهبرداری از طرحهای توسعه ای در کارخانجات نورد و فولادسازی کشور.
شکاف قیمتی: افزایش نرخ ارز که توجیه اقتصادی واردات را برای بازرگانان کاهش داده است.
به نظر میرسد سال 1404 نقطه عطفی در کاهش وابستگی ارزی زنجیره آهن و فولاد باشد؛ روندی که در صورت تداوم، ساختار تجارت خارجی این صنعت را در سال های آتی دگرگون خواهد کرد.
تاثیر تحریم های ثانویه ترامپ بر واردات فولاد؛ انقباض بیشتر در راه است
آمارها نشان میدهد که واردات فولاد در سال 1404 به دلیل محدودیتهای ارزی و رشد تولید داخلی کاهش یافته است. اما فرمان جدید کاخ سفید میتواند این روند را تشدید کند:
ریسک شرکای تجاری برای واردات فولاد
کشورهای واسط مانند امارات، ترکیه و حتی چین که مبادی اصلی واردات مقاطع فولادی و تجهیزات صنعتی به ایران هستند، اکنون با خطر تعرفه 25 درصدی بر صادرات خود به آمریکا مواجه اند.
این موضوع میتواند انگیزه تجار خارجی برای فروش فولاد به ایران را کاهش دهد یا هزینه های ریسک را به قیمت نهایی کالا اضافه کند.
بحران ارزی و هزینه تمامشده
اگر این تحریمها درآمدهای ارزی کشور (ناشی از صادرات نفت و غیره) را هدف قرار دهد، جهش احتمالی نرخ ارز، واردات محصولات آهن و فولاد را برای بازرگانان ایرانی غیرممکنتر خواهد کرد.
در نتیجه، پیشبینی میشود آمار واردات در ماه های آینده رکوردهای کاهشی جدیدی ثبت کند و حتی در برخی کالاها مانند ورق های خاص، به مرز توقف برسد.
آینده مبهم برای زنجیره تأمین
به نظر میرسد با اجرایی شدن این تعرفه ها، افت آماری واردات فولاد که در گزارش انجمن فولاد به آن اشاره شد، دیگر نه یک انتخاب ناشی از خودکفایی، بلکه به یک اجبار ناشی از انزوا تبدیل شود.
کارشناسان توصیه میکنند فعالان این حوزه برای حفظ تعادل در وضعیت بازار آهن، استراتژی های خود را بر مبنای “تأمین حداکثری از داخل” و “مدیریت ریسک ارزی” بازتعریف کنند، چرا که احتمالاً دسترسی به منابع خارجی در ماه های پیشِ رو دشوارتر از قبل خواهد بود.
برای اطلاع از اخبار روز بازار آهن و فولاد سایت آهن 123 را مدام رصد کنید.