رکود چند بعدی بازار فولاد ایران در 1404

به گزارش خبری آهن123، بازار فولاد ایران در سال 1404 با چالش های ساختاری مواجه است که رکود فعلی را به پدیدهای چندبعدی تبدیل کرده است. ضعف تقاضا، محدودیت های مزمن انرژی، نوسانات شدید ارزی و تحریمها، تصمیمگیری برای کارخانه ها را پیچیدهتر از همیشه کرده است.
در این گزارش، با استناد به آخرین آمار و تحلیلها، ابعاد مختلف این رکود را بررسی میکنیم. این وضعیت نیازمند نگاهی دقیق و تحلیلی است تا فعالان بازار بتوانند تصمیمات بهتری اتخاذ کنند.
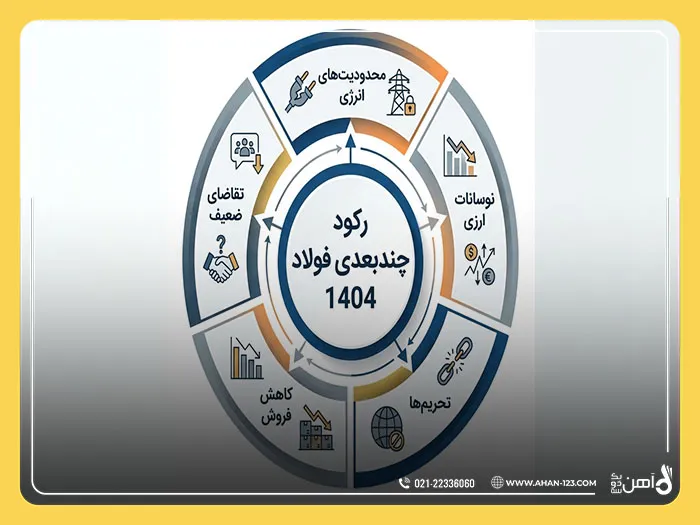
تحلیل کاهش تولید فولاد خام در بهار 1404 و نقش محدودیت های برقی
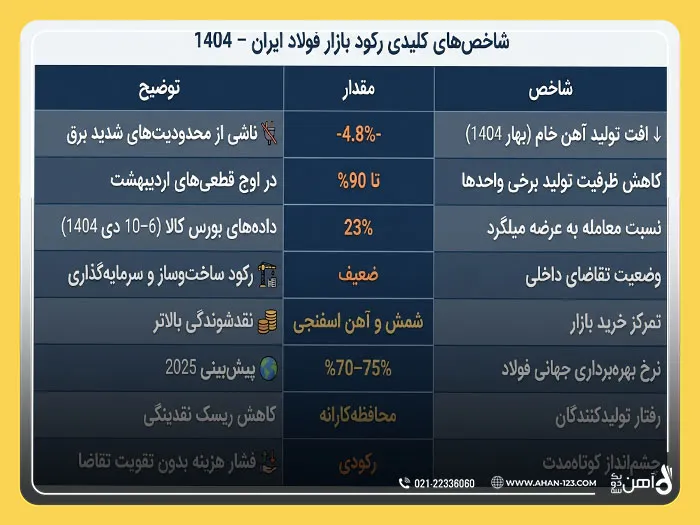
آمارها نشان میدهد که در بهار 1404، تولید آهن خام ایران نسبت به دوره مشابه سال گذشته با افت 4٫8 درصدی مواجه بوده است. این کاهش ظرفیت تولید، ریشه در عوامل مختلفی دارد، اما عامل اصلی آن را میتوان در اعمال محدودیت های گسترده انرژی، به ویژه برق، جستجو کرد.
این محدودیت ها که از نیمه اردیبهشت شدت گرفتند، در برخی مناطق صنعتی باعث شدند که ظرفیت تولید فولادسازان تا 90٪ کاهش یابد.
چنین قطعی برق گستردهای، نه تنها بر میزان خروجی کارخانه ها تأثیر منفی گذاشته، بلکه هزینه های عملیاتی را نیز به شکل محسوسی افزایش داده است. با توجه به نیاز بالای کوره های قوس الکتریکی به انرژی پایدار، هرگونه نوسان یا قطعی برنامهریزیشده، محاسبات تولید را به هم میزند و کارایی کلی زنجیره را پایین میآورد.
بررسی رفتار دوگانه تولیدکنندگان (نقدشوندگی در مقابل حفظ قیمت)
در شرایط کنونی بازار، تولیدکنندگان داخلی با یک چالش استراتژیک روبرو هستند: آیا باید قیمت ها را کاهش دهند تا نقدشوندگی لازم برای تأمین هزینه های جاری را فراهم کنند، یا بر قیمتگذاری مبتنی بر هزینه های تولید پافشاری نمایند؟
از یک سو، ضعف تقاضای داخلی و فشار نقدینگی ناشی از طولانی شدن سیکل فروش، آنها را ترغیب میکند که محصولات را با قیمت های رقابتیتر عرضه کنند تا جریان نقدینگی تضمین شود.
از سوی دیگر، افزایش هزینه های انرژی (به دلیل جایگزینی با سوخت های جایگزین یا افزایش هزینه های زیرساختی)، افزایش نرخ مواد اولیه وارداتی و همچنین افزایش دستمزدها، کاهش قیمت ها را از نظر اقتصادی دشوار میسازد.
این دوگانگی در رویکرد، منجر به نوسانات قیمتی ناپایدار و غیرقابل پیشبینی در بازار داخلی شده است. تولیدکنندگان در تلاشند تعادل شکنندهای بین حفظ حاشیه سود اندک و تأمین نقدینگی روزمره برقرار سازند.
تأثیر نوسانات ارزی و تحریمها بر تصمیمگیری کارخانه ها
ثبات اقتصادی و برنامهریزی بلندمدت، پیشنیاز اصلی برای سرمایهگذاری و توسعه در صنعت آهن و فولاد است. متأسفانه، نوسانات مستمر نرخ ارز تجاری و تداوم محدودیت های بین المللی، چشمانداز کارخانه ها را غبارآلود کرده است.
عدم اطمینان نسبت به دسترسی پایدار و بهموقع به مواد اولیه وارداتی (مانند قراضه و فروآلیاژها) و همچنین نوسان هزینه های تولید مبتنی بر ارز، بسیاری از واحدهای تولیدی را وادار کرده است تا به سمت کاهش ظرفیت بهره برداری (کاهش نرخ استفاده از ظرفیت اسمی) حرکت کنند.
در سطح بین المللی نیز، رویکرد محتاطانه است؛ پیشبینی ها نشان میدهند که نرخ بهره برداری ظرفیت جهانی فولاد در سال 2025 در محدودهای بین 70 تا 75 درصد باقی خواهد ماند. این رقم جهانی، نشاندهنده آن است که حتی بازیگران بین المللی نیز در مواجهه با عدم قطعیت های اقتصادی، رویکردی انقباضی در پیش گرفتهاند.
تحلیل وضعیت میلگرد و نسبت معاملات به عرضه (با ارجاع به داده های هفتگی بورس کالا)
بازار محصولات نهایی مانند میلگرد، تصویری واضح از ضعف تقاضای سرمایهگذاری و ساختوساز ارائه میدهد. بر اساس داده های هفتگی استخراجشده از بورس کالا در بازه زمانی ۶ تا 10 دی 1404، تنها حدود 23٪ از عرضه میلگرد توانسته است به فروش برسد.
این نسبت پایین معاملات به عرضه، دو نکته مهم را آشکار میسازد:
نخست، کاهش شدید تمایل خریداران نقدی (پروژه ها و مصرفکنندگان نهایی) به خرید در سطوح قیمتی فعلی.
دوم، اینکه در شرایط رکود، فعالان بازار ترجیح میدهند منابع محدود خود را صرف کالاهایی کنند که نقدشوندگی بالاتری دارند یا دسترسی به آنها راحتتر است، مانند شمش و آهن اسفنجی.
کاهش این نسبت برای میلگرد، فشار مضاعفی بر تولیدکنندگان این محصول وارد میکند و احتمال تجدیدنظر در قیمت های پایه عرضه های آتی را افزایش میدهد.
چشمانداز و پیشبینی های کوتاهمدت
با توجه به تداوم چالش های اساسی مانند محدودیت های انرژی در فصول گرم یا نیاز به تنظیم مجدد تأمین در زمستان، و همچنین عدم شفافیت در سیاست های ارزی، انتظار میرود فشار بر زنجیره تولید فولاد حداقل در سه ماه آتی ادامه یابد.
احتمال افزایش مجدد قیمت پایه شمش در هفته های آتی، تحت تأثیر افزایش هزینه های داخلی، وجود دارد. با این حال، نکته کلیدی این است که این افزایش هزینهای ممکن است به دلیل ضعف ساختاری تقاضا، نتواند به صورت کامل و با حاشیه سود مطلوب در قیمت محصولات نهایی (مانند میلگرد) بازتاب یابد.
تمرکز اصلی تولیدکنندگان در دوره پیش رو، بر مدیریت دقیقتر موجودی ها و کاهش هزینه های عملیاتی خواهد بود تا بتوانند از شوکهای احتمالی آتی عبور کنند.
نتیجهگیری و توصیه های کاربردی برای فعالان بازار
رکود چندبعدی کنونی بازار فولاد ایران یک پدیده کوتاهمدت نیست، بلکه نیازمند یک رویکرد جامع و بلندمدت از سوی تمامی ذینفعان است.
برای تولیدکنندگان: بهینهسازی مستمر مصرف انرژی و سرمایهگذاری در راهحلهای جایگزین (حتی در مقیاس کوچک) میتواند تابآوری را افزایش دهد. همچنین، مذاکره مستمر برای تأمین پایدار مواد اولیه و تلاش برای تنوعبخشی به بازارهای صادراتی، راهی برای کاهش اتکای صرف به تقاضای داخلی است.
برای خریداران و مصرفکنندگان: برنامهریزی خرید باید بسیار دقیقتر از گذشته انجام شود. استفاده از فرصت های خرید در نقاط کف قیمتی، به ویژه در زمان عرضه با تخفیفهای حجمی یا زمانی در بورس کالا، میتواند ریسک خرید در اوج قیمت ها را کاهش دهد.
در آخر، پیگیری مستمر تصمیمات سیاستی دولت و تصمیمات قیمتگذاری بورس کالا، کلید عبور موفقیتآمیز از این دوره چالشبرانگیز خواهد بود. بازار بود. بازار در حال حاضر واکنشی است و نه عاملی برای حرکت های بزرگ؛ بنابراین انعطافپذیری در عمل اهمیت زیادی دارد.
این گزارش بر پایه آخرین آمار و تحلیلها تهیه شده و صرفاً جنبه اطلاعرسانی دارد.
برای استعلام قیمت روز انواع آهن آلات به سایت آهن 123 سربزنید.